



CONSULTING CALIN SRL Valea Crişului (CUI/CIF: 49429065) a intrat direct în faliment la propria cerere pe data de 14 iulie 2025, din balanţa de verificare depusă la dosar reieşind că ar avea datorii scadente în cuantum de 1.465.614,42 lei (la 30 iunie 2025).
Această societate a fost înfiinţată în ianuarie 2024 de Călin Florin TRIPON, cu sediul social în satul Valea Crişului (comuna Bratca) şi fără puncte de lucru, având „Transporturi rutiere de mărfuri” ca activitate principală.
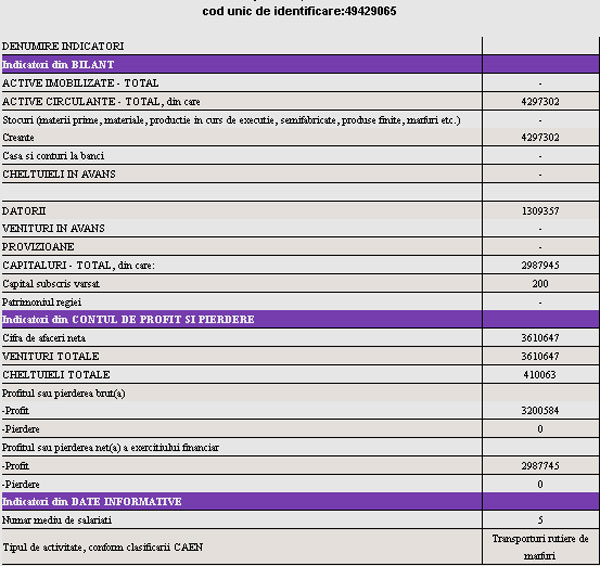
A încheiat primul an de activitate cu un profit net de 2.987.745 lei, la o cifră de afaceri de 3.610.647 lei, datorii de 1.309.357 lei, niciun leu în casă şi conturi bancare… şi creanţe de 4.297.302 lei! Fără active imobilizate şi fără alte active circulante (în afară de creanţe… mai mari decât cifra de afaceri).
Tabelul definitiv (identic cu cel preliminar) prezintă o masă credală de 1.217.759 lei, partea Fiscului fiind de 1.204.889 lei, diferenţa de 12.870 lei fiind reprezentată de creanţe salariale.
Numit la propunerea debitoarei, lichidatorul judiciar provizoriu EUREXPERT IPURL (Ioan HERLEA) a susţinut că a întocmit „Raportul privind cauzele şi împrejurările care au dus la apariţia stării de faliment a SC CONSULTING CALIN SRL”, din care a publicat un aşa-zis extras în BPI… cele 13 rânduri de mai jos!
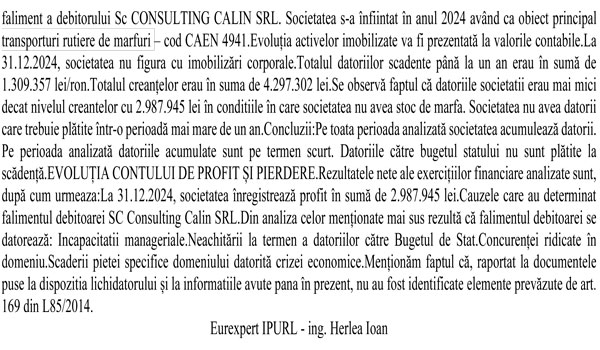
Deşi a observat că «datoriile societăţii erau mai mici decât nivelul creanţelor cu 2.987.945 lei», adică exact valoarea profitului net (!), Ioan HERLEA nu s-a întrebat de ce creanţele sunt mai mari decât veniturile declarate şi, mai grav, nu a fost interesat de ce s-a întâmplat cu aceste creanţe… în condiţiile în care firma bihoreană nu a efectuat niciun demers juridic pentru recuperarea lor.
Ca o concluzie a Raportului, „specialistul în insolvenţe” a detectat o oarecare „incapacitate managerială”… dar fără a identifica elemente prevăzute de art.169 din L85/2014!
Faptul că societatea CONSULTING CALIN SRL nu a făcut nimic pentru recuperarea creanţelor şi a preferat să intre în faliment sugerează una din următoarele două variante:
- Nu a avut prestaţii pe măsura valorilor declarate şi doar a emis facturi ca să scadă baza de impozitare pentru alte firme;
- A încasat banii respectivi, iar creanţele din bilanţ au apărut în urma unui artificiu contabil, acestea fiind de fapt disponibilităţi băneşti… probabil folosite în scop personal de patron, ca să nu spun furate din firmă – ceva în genul ACESTEI GOLĂNII!
Cu toate că s-a înscris la masa credală cu 1,2 milioane lei (creanţă bugetară), AJFP Bihor nu s-a deranjat să participe sau măcar să transmită vot la niciuna din cele TREI Adunări ale Creditorilor convocate de EUREXPERT IPURL.
Mai mult, în sentinţa de închidere a procedurii de faliment, instanţa precizează foarte clar că «Creditorul (AJFP Bihor – n.r.) a fost citat la ultimul termen de judecată, dar nu s-a prezentat, neexprimându-şi poziţia».
Deşi Fiscul are obligaţia de a apela la toate mijloacele legale pentru recuperarea sumelor de bani care i se cuvin, AJFP Bihor nu a formulat cerere de atragere a răspunderii împotriva administratorului Călin Florin TRIPON, iar procedura de faliment a debitoarei CONSULTING CALIN SRL a fost închisă pe 10 decembrie 2025, la doar 5 luni de la înregistrarea Dosarului nr.2375/111/2025.
Şi astfel, ţeapa de 1,2 milioane lei trasă Fiscului a fost îngropată datorită nepăsării (sau neglijenţei în serviciu?) manifestate de angajaţi ai AJFP Bihor. Angajaţi care solicită salarii mai mari, sporuri, tichete de vacanţă şi tot felul de beneficii… pentru a-şi bate joc ÎN CONTINUARE de contribuabilii oneşti. (sursa imagine: facebook.com/gip.gipione)
CITIŢI ŞI: